Immagini elaborate con l’AI.
Nell’articolo sui 97 miliardi di interessi vi ho detto che su quell’argomento io ero partito da una ricostruzione sbagliata, di quelle che girano in rete. Mi è ricapitato con questo.
Volevo scrivere che l’economia americana è un colabrodo e che si regge perché gli altri Stati le pagano i conti. L’ho fatto controllare, documento per documento, e ho scoperto che una metà di quella frase è vera e l’altra metà è falsa.
Siccome mi sembra scorretto tenermi per me la parte in cui mi sbagliavo, comincio proprio da lì.
Quello che si dice, e che cosa risulta davvero
Queste sono le frasi che trovi in rete su questo argomento. Le metto come le ho trovate, e accanto a ognuna scrivo cosa è risultato dal controllo delle fonti.
Dicono che nel 1974 i sauditi si impegnarono per cinquant’anni a vendere tutto il petrolio in dollari. Non risulta. Gli accordi di quell’anno esistono e sono pubblici: un telegramma del Dipartimento di Stato del 6 marzo 1974, un comunicato congiunto dell’8 giugno e un accordo tecnico del febbraio 1975. Istituivano commissioni di cooperazione su industria, commercio, formazione, agricoltura, scienza e tecnologia. In quei testi un obbligo di vendere ogni barile in dollari non c’è.
Dicono che quell’accordo sia scaduto nel giugno 2024, e che da lì sarebbe cominciata la fine del dollaro. È smentito. L’hanno verificato in modo indipendente l’agenzia France Presse, PolitiFact e un centro di verifica asiatico, che ha anche ricostruito come la voce si è diffusa sui social a partire dal 15 giugno 2024. Non esisteva nessun vincolo cinquantennale da far scadere.
Dicono che il petrolio, per legge, debba essere pagato in dollari. Non risulta nessun obbligo giuridico di questo tipo. Il dollaro resta la valuta più usata negli scambi, ma essere la più usata e essere obbligatoria sono due cose diverse.
Dicono che il dollaro sia oltre il 90 per cento delle riserve mondiali. Falso, e i numeri veri ve li do fra poco.
Dicono che la Cina sia il primo Paese a tenere in mano il debito americano. Falso. È terza.
Dicono che se gli esteri vendessero i titoli americani il dollaro crollerebbe. Non è supportato. C’è una stima seria su cosa succederebbe, e anche quella ve la do, ma non dice questo.
Ho aggiunto una cosa in questa lista che riguarda me. Dicono che il deficit di uno Stato sia una perdita, come quella di un’azienda. Non lo è, e lo avevo pensato anch’io. Un’azienda che perde brucia capitale proprio. Uno Stato in deficit spende più di quanto incassa e copre la differenza facendosi prestare dei soldi. Sono due cose diverse, e confonderle fa dire sciocchezze.
Adesso i numeri veri
Il dollaro è ancora la prima valuta di riserva del mondo, e questo è confermato. Ma la sua posizione si sta consumando, lentamente e in modo misurabile.
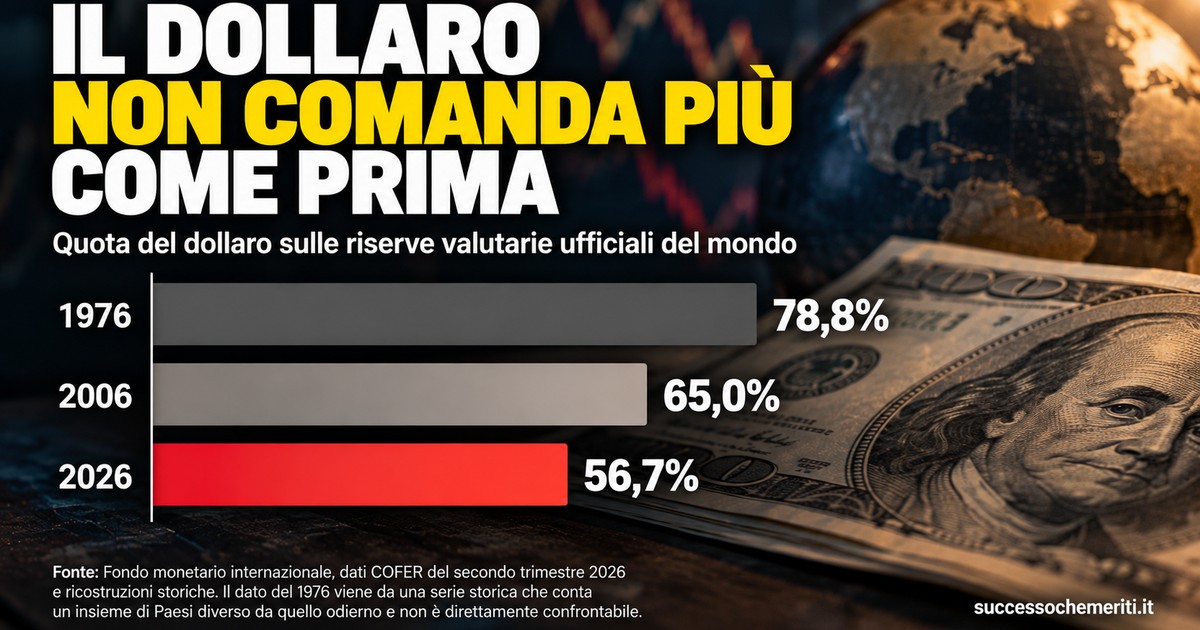
Secondo i dati del Fondo monetario internazionale, a metà 2026 il dollaro era il 56,7 per cento delle riserve valutarie ufficiali, in calo dal 57,2 del trimestre prima. A fine 2006 era il 65 per cento.
Una ricostruzione storica dello stesso Fondo monetario dà il 78,8 per cento a fine 1976, e qui devo essere preciso: quella serie non si può confrontare direttamente con quella di oggi, perché conta un insieme diverso di Paesi. Prendetela come ordine di grandezza, non come misura esatta.
Il senso però non cambia. Mezzo secolo fa il dollaro era quasi quattro quinti delle riserve del mondo, oggi è poco più della metà.
Chi tiene in mano il debito americano
Ad agosto 2026 i titoli di Stato americani in mano a residenti esteri valevano 9.331,7 miliardi di dollari.
Il debito federale lordo degli Stati Uniti, a inizio ottobre, era di circa 40.250 miliardi. Quindi quella quota estera vale fra il 23 e il 29 per cento del totale, a seconda di quale perimetro di debito si prende. Do il numero come forchetta e non come cifra secca, perché le due misure hanno date e criteri diversi, e chi vi dà una percentuale precisa al decimale vi sta semplificando.
Qui c’è la prima cosa che ribalta il racconto corrente. Di quei 9.331 miliardi, solo 3.755 sono in mano a soggetti pubblici esteri, cioè governi e banche centrali. Tutto il resto è di investitori privati: fondi, banche, assicurazioni, risparmiatori. Estero non vuol dire Stati.
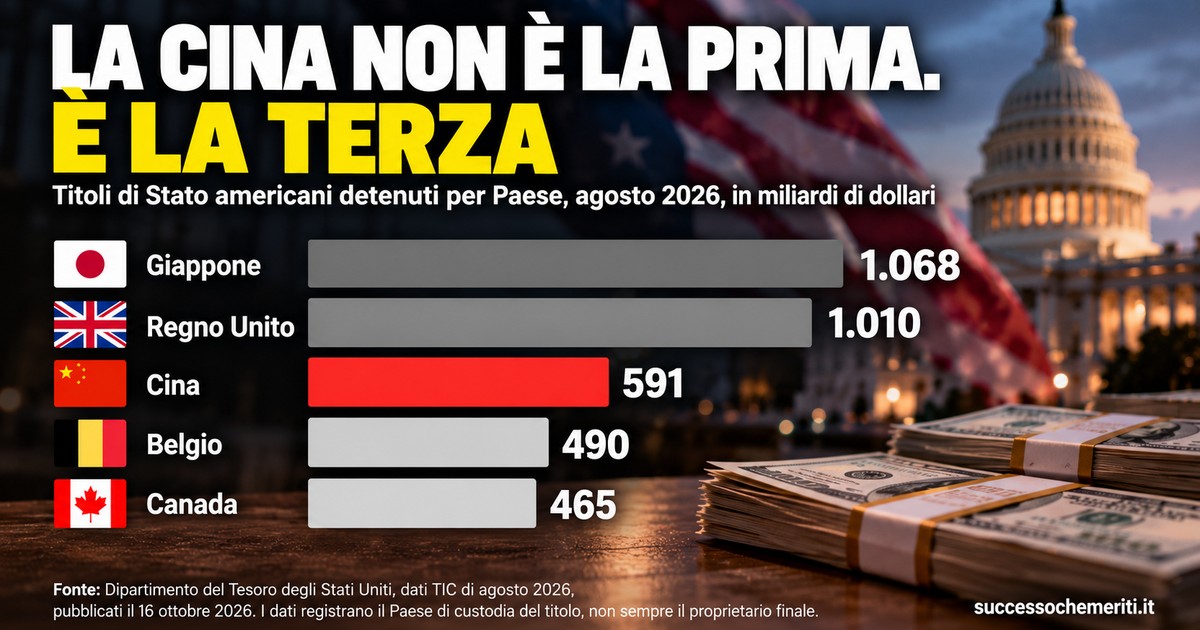
E questa è la seconda. La classifica dei Paesi, nei dati del Tesoro americano, è questa: Giappone 1.068,3 miliardi, Regno Unito 1.009,5, Cina continentale 590,7, Belgio 490,5, Canada 464,6.
La Cina è terza, dietro a Giappone e Regno Unito, con poco più della metà dei titoli che ha il Giappone. Se avete in testa l’immagine della Cina che tiene l’America per il collo, quei numeri la smontano.
Una precisazione che va detta: quei dati registrano spesso il Paese dove il titolo è custodito, non necessariamente chi ne è il proprietario finale. Il Belgio in quarta posizione si spiega soprattutto così.
Il vantaggio vero, e quanto vale
Veniamo al punto. Un vantaggio americano esiste davvero, ed è riconosciuto dagli economisti. Ha anche un nome, lo chiamano privilegio esorbitante, e il termine non l’hanno coniato i complottisti.
In che cosa consiste. Gli Stati Uniti emettono l’attività finanziaria che tutto il mondo considera il posto più sicuro dove mettere i soldi. Questo crea una domanda costante per i loro titoli, e una domanda costante tiene bassi i rendimenti che devono promettere. Inoltre quello che gli americani guadagnano investendo all’estero rende mediamente di più di quello che pagano agli stranieri che investono da loro.
Quanto vale. In un intervento del dicembre 2025, il governatore della Banca d’Italia riporta una stima di due o tre punti percentuali all’anno di differenziale di rendimento, aggiungendo che potrebbe essersi ridotto di recente.
Attenzione a non farne la cosa sbagliata, perché è l’errore in cui stavo cadendo io. Quei due o tre punti non sono un risparmio sugli interessi che il Tesoro americano paga, e non sono un assegno che gli altri Stati firmano ogni anno. Sono la differenza fra quanto rende quello che gli americani hanno investito fuori e quanto costa quello che hanno preso in prestito.
C’è poi uno studio del 2024 che prova a rispondere alla domanda più interessante: quanto conta davvero quello status. Il calcolo dice che, senza, la capacità di indebitamento degli Stati Uniti sarebbe fino al 30 per cento più bassa. È un modello, non una misura diretta, e va preso per quello che è.
E c’è anche l’altra faccia, che quasi nessuno racconta. Gli stessi economisti che hanno studiato il privilegio hanno descritto un costo che ci sta attaccato: nelle crisi finanziarie il mondo corre a comprare dollari e titoli americani, e gli Stati Uniti si ritrovano a fare da assicuratore del sistema, perdendoci. Lo hanno chiamato dovere esorbitante.
I conti americani, visto che li ho tirati in ballo
Nell’anno fiscale 2026 gli Stati Uniti hanno incassato circa 5.403 miliardi di dollari e ne hanno spesi circa 7.396. Il deficit di bilancio è di circa 1.992 miliardi, cioè quasi due trilioni. L’anno prima era stato di circa 1.775 miliardi.
Il deficit commerciale, che è un’altra cosa ancora, nel solo mese di agosto 2026 è stato di 105,6 miliardi fra beni e servizi.
Tre grandezze diverse: il bilancio dello Stato, la bilancia commerciale, e i conti delle aziende. Tenerle separate è il minimo per non dire fesserie.
E se smettessero di comprare
Questa è la domanda che vale più di tutte, e una stima seria esiste.
Una banca della Federal Reserve ha calcolato che vendite estere per 141 miliardi di dollari in un mese risultano associate a un aumento dei rendimenti dei titoli americani fra 25 e 101 punti base, con una media intorno a 57. Un punto base è un centesimo di punto percentuale.
Tre cose su quel numero. Riguarda gli investitori esteri in generale, non solo le banche centrali. Non è una previsione, è una relazione osservata in passato. E gli stessi ricercatori notano che gli investitori americani possono prendere il posto di quelli esteri, anche se chiedendo di più e con più nervosismo.
Tradotto: un ritiro estero brusco farebbe salire i tassi e renderebbe più caro rifinanziare il debito. Non provocherebbe un crollo automatico, e chi ve lo racconta come una cosa certa sta indovinando.
Che cosa c’entra con la tua busta paga
Arrivati in fondo, il collegamento con gli altri quattro articoli di questa serie è questo.
Gli Stati Uniti hanno un vantaggio strutturale che nessun altro Paese ha, e quel vantaggio si sta consumando piano. L’Italia non ce l’ha mai avuto: paga quasi 97 miliardi di interessi all’anno e dipende dai mercati, come vi ho raccontato.
Ma la cosa che mi porto a casa da questa ricerca non è l’America. È un’altra.
Su ognuno di questi argomenti esiste una versione comoda, raccontata bene, che dà un colpevole con nome e cognome. E quasi sempre quella versione è falsa, o gonfiata, o storta. Mentre la versione vera è più noiosa da raccontare, più dura da digerire, e soprattutto non si può smontare.
Se vai in giro a ripetere la versione falsa, il primo che conosce la materia ti chiude la bocca in tre minuti, e con la tua bocca chiude anche quella delle cose vere che stavi dicendo. È così che una rabbia legittima diventa inutile.
Questa serie finisce qui, e il motivo per cui l’ho scritta è tutto in questa frase: non ti serve credere a una favola per arrabbiarti. I numeri veri bastano e avanzano.
Le fonti
Fondo monetario internazionale, dati COFER sulla composizione delle riserve valutarie, secondo trimestre 2026, e ricostruzioni storiche.
Dipartimento del Tesoro degli Stati Uniti, dati TIC sui titoli detenuti da residenti esteri, agosto 2026, pubblicati il 16 ottobre 2026.
Dipartimento del Tesoro degli Stati Uniti, Monthly Treasury Statement, e Ufficio congressuale di bilancio, stima dell’8 ottobre 2026, per il deficit federale.
Bureau of Economic Analysis e Census Bureau, dati sul commercio estero di agosto 2026.
Banca d’Italia, intervento del Governatore del 9 dicembre 2025, per la stima del differenziale di rendimento.
Studi accademici su privilegio e dovere esorbitante e sulla capacità di debito, 2005, 2022 e 2024.
Federal Reserve Bank di Kansas City, luglio 2025, per la stima sull’effetto delle vendite estere.
Agenzia France Presse, PolitiFact e Asia Fact Check Lab, giugno e luglio 2024, per la verifica sulla voce del petrodollaro scaduto.
Archivio storico del Dipartimento di Stato americano e Ministero degli esteri saudita, per i documenti del 1974 e del 1975.
Lascia un commento